
A promulgação da Emenda Constitucional nº 103, em 13 de novembro de 2019, transformou radicalmente o panorama do Direito Previdenciário no Brasil.
Conhecida como a Nova Reforma da Previdência, essa alteração constitucional modificou de forma severa os requisitos de idade, tempo de contribuição, alíquotas e, principalmente, as fórmulas de cálculo para a concessão de quase todas as modalidades de aposentadorias e pensões pagas pelo Instituto Nacional do Seguro Social (INSS).
Diante de mudanças tão profundas, é perfeitamente natural que surja um sentimento de incerteza e apreensão no trabalhador brasileiro que dedicou décadas de esforço e contribuição ao sistema.
A principal dúvida que ecoa nos balcões das agências previdenciárias e nas consultas jurídicas é: “Eu que já trabalhava antes da Reforma, sou obrigado a me aposentar pelas regras novas, muito mais rígidas, ou posso exigir a aplicação das regras antigas?”
A resposta para essa aflição reside em um dos pilares mais fundamentais do ordenamento jurídico brasileiro, protegido como cláusula pétrea pela Constituição Federal de 1988: o princípio do Direito Adquirido.
Este artigo visa explicar, minuciosamente e sem jargões excessivos, como essa garantia constitucional funciona na prática previdenciária, quem pode se beneficiar dela e de que forma o segurado pode resguardar o patrimônio de toda uma vida de trabalho.
Guia Prático: Conteúdo do Artigo
- Introdução: A Mudança no Cenário Previdenciário
- 1. O Conceito de Direito Adquirido no Ordenamento Jurídico
- 2. O Marco Temporal: 13 de Novembro de 2019
- 3. As Regras Antigas Versus as Regras Novas
- 4. O Impacto Profundo nas Fórmulas de Cálculo
- 5. Aposentadoria Especial e a Conversão de Tempo
- 6. O Princípio do Melhor Benefício
- 7. Como Comprovar o Direito Adquirido e o Planejamento Previdenciário
- Conclusão e Próximos Passos: Proteja seu Futuro
1. O Conceito de Direito Adquirido no Ordenamento Jurídico
Para compreender a aplicação desse instituto no universo previdenciário, faz-se necessário, primeiramente, delimitar o que a ciência jurídica define como direito adquirido.
A Lei de Introdução às Normas do Direito Brasileiro (LINDB), em seu artigo 6º, § 2º, estabelece que se consideram adquiridos os direitos que o seu titular, ou alguém por ele, possa exercer, como aqueles cujo começo do exercício tenha termo pré-fixo, ou condição pré-estabelecida inalterável, a arbítrio de outrem.
Em termos práticos e simplificados, o direito adquirido é uma situação jurídica que já se consolidou por completo sob a égide de uma lei anterior, integrando-se definitivamente ao patrimônio do cidadão.
Assim, mesmo que uma nova lei surja modificando os critérios para o futuro, ela não tem o poder de retroagir para alcançar ou anular aquela situação que já estava perfeitamente aperfeiçoada.
No Direito Previdenciário, isso significa que, se um segurado preencheu todos os requisitos exigidos por lei para usufruir de um determinado benefício antes que a lei mudasse, ele passa a ser o legítimo titular desse direito. A alteração legislativa posterior torna-se irrelevante para o seu caso específico.
O segurado ganha a prerrogativa de escolher o momento em que irá exercer o seu direito, sabendo que as regras de concessão e cálculo aplicáveis serão aquelas vigentes no momento da consolidação dos requisitos.
Diferença Crucial: Direito Adquirido versus Expectativa de Direito É de suma importância não confundir direito adquirido com mera expectativa de direito.
Se até o dia 12 de novembro de 2019 (véspera da promulgação da Reforma) o trabalhador preencheu 100% dos requisitos exigidos, ele tem direito adquirido.
Caso tenham faltado apenas alguns meses, ou mesmo um único dia de contribuição, o segurado possuía apenas uma expectativa de direito. Para estes últimos, a lei nova se aplica, restando analisar o enquadramento nas chamadas Regras de Transição.
2. O Marco Temporal: 13 de Novembro de 2019
No contexto da Previdência Social contemporânea, a data de 13 de novembro de 2019 funciona como uma autêntica linha divisória no tempo.
Todos os segurados que completaram os requisitos necessários para a concessão de qualquer aposentadoria até o dia 12 de novembro de 2019 possuem o direito adquirido assegurado pelas regras antigas (anteriores àEC nº 103/2019).
O que muitas pessoas desconhecem é que não importa a data em que o pedido administrativo é formalizado junto ao INSS.
Se o segurado já possuía os requisitos em 2018, por exemplo, mas decidiu continuar trabalhando e somente deu entrada no requerimento anos mais tarde, o INSS é legalmente obrigado a analisar e conceder o benefício com base estritamente na legislação de 2018.
O tempo decorrido entre a aquisição do direito e o pedido não gera a perda da regra protetiva antiga.
3. As Regras Antigas Versus as Regras Novas
Para mensurar o impacto prático do direito adquirido, vale recapitular os principais critérios aplicados antes e depois da Reforma da Previdência para as modalidades mais comuns de benefícios:
Aposentadoria por Tempo de Contribuição
Antes da Reforma, esta era uma das modalidades mais utilizadas pelos trabalhadores urbanos.
Exigia-se, única e exclusivamente, o tempo total de contribuição, sem imposição de uma idade mínima:
- Mulheres: 30 anos de tempo de contribuição;
- Homens: 35 anos de tempo de contribuição.
Após a Reforma, esta modalidade foi sumariamente extinta para novos ingressantes no sistemaprevidenciário. Quem não completou esse tempo até novembro de 2019 foi obrigado a migrar para as regras de transição (por pontos, idade mínima progressiva, pedágio de 50% ou pedágio de 100%) ou aguardar a nova regra geral de Aposentadoria por Idade.
Aposentadoria por Idade Urbana
Pelas regras antigas, os requisitos para se aposentar por idade eram sensivelmente mais brandos, especialmente para o público feminino:
- Mulheres: 60 anos de idade e 15 anos de contribuição (carência);
- Homens: 65 anos de idade e 15 anos de contribuição (carência).
Com a nova legislação, a idade mínima exigida para as mulheres passou por um escalonamento progressivo, fixando-se permanentemente em 62 anos de idade.
Para os homens, manteve-se a idade de 65 anos, porém o tempo de contribuição mínimo para novos filiados foi elevado para 20 anos.
4. O Impacto Profundo nas Fórmulas de Cálculo
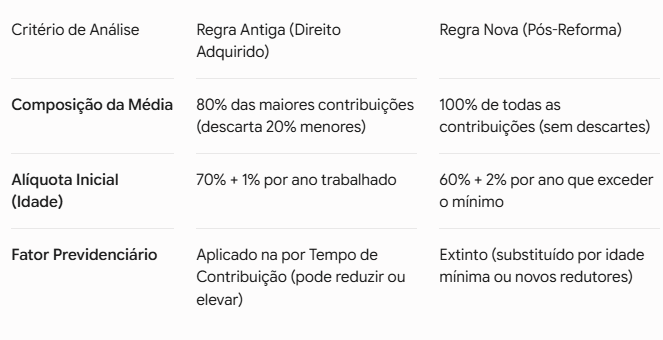
Talvez o prejuízo mais severo trazido pela Reforma da Previdência não tenha sido o aumento da idade ou do tempo em si, mas sim a profunda alteração na base e na metodologia de cálculo da Renda Mensal Inicial (RMI) dos benefícios.
É neste aspecto que o Direito Adquirido costuma representar uma diferença financeira brutal no bolso do aposentado.
O Cálculo Antigo (Direito Adquirido)
Ates da Reforma, o cálculo do Salário de Benefício era feito extraindo-se a média aritmética simples dos 80% maiores salários de contribuição do segurado, apurados desde julho de 1994 (início do Plano Real).
Isso significava que os 20% menores salários aqueles do início da carreira ou de períodos de desemprego e baixos rendimentos eram descartados automaticamente da conta, elevando consideravelmente a média final.
Ademais, na antiga Aposentadoria por Idade, o cálculo partia de um coeficiente base de 70% da média, acrescido de 1% para cada ano completo de contribuição. Um trabalhador com 15 anos de contribuição aposentava-se recebendo 85% da sua média salarial.
O Cálculo Novo (Regras Pós-Reforma)
A EC nº 103/2019 acabou com o descarte dos menores salários.
Agora, a média aritmética leva em consideração 100% de todas as contribuições vertidas desde julho de 1994. Salários baixos entram na conta e puxam a média geral para baixo.
Para piorar, a nova alíquota base foi fixada em apenas 60% da média.
O segurado só recebe um acréscimo de 2% para cada ano que ultrapassar o tempo de 15 anos de contribuição (para mulheres) ou 20 anos (para homens).
Assim, para alcançar os mesmos 85% do cálculo antigo, um homem precisa agora contribuir por 32 anos.
5. Aposentadoria Especial e a Conversão de Tempo
A Aposentadoria Especial voltada a trabalhadores expostos a agentes nocivos à saúde (químicos, físicos ou biológicos) sofreu um dos golpes mais duros com a Reforma.
E é exatamente aqui que o direito adquirido desempenha um papel de salvação financeira e biológica para o trabalhador.
Pelas regras anteriores a 13/11/2019, o trabalhador sujeito a condições insalubres ou perigosas de forma contínua podia se aposentar com 15, 20 ou 25 anos de atividade especial, sem qualquer exigência de idade mínima.
O cálculo era baseado em 100% da média dos maiores salários, sem aplicação do fator previdenciário.
Quem completou os 25 anos de atividade especial em ambientes nocivos até a data limite possui o direito de se aposentar sob essa regra extremamente vantajosa.
Outro direito adquirido precioso é a Conversão de Tempo Especial em Comum.
Antigamente, se o segurado trabalhasse em atividade insalubre por algum período, mas não completasse o tempo necessário para a aposentadoria especial, ele podia converter esse período aplicando um multiplicador (geralmente 1.4 para homens e 1.2 para mulheres) para somar na Aposentadoria por Tempo de Contribuição comum.
A Reforma proibiu a conversão do tempo trabalhado a partir de 13/11/2019.
Contudo, o segurado tem o direito adquirido intocável de converter todo e qualquer período de atividade especial trabalhado antes dessa data, mesmo que a aposentadoria venha a ocorrer muitos anos depois.
6. O Princípio do Melhor Benefício
Um ponto pacificado pelo Supremo Tribunal Federal (STF) através do enunciado do Tema nº 334 é a garantia do Direito ao Melhor Benefício.
O entendimento dita que o segurado tem o direito de ver o seu benefício calculado da forma mais vantajosa possível, dentre as leis vigentes desde o momento em que preencheu os requisitos mínimos para aposentadoria.
Imagine a seguinte situação prática: um trabalhador reuniu os requisitos para se aposentar pelas regras antigas em outubro de 2019.
Contudo, resolveu continuar trabalhando.
Ao analisar a sua situação jurídica atual, constata-se que ele pode se aposentar por três vias distintas: pelo direito adquirido das regras antigas, por uma das regras de transição criadas pela Reforma, ou pela regra nova permanente.
O INSS é obrigado, por dever de ofício (conforme Instrução Normativa própria), a apresentar as simulações e conceder a modalidade que render o valor mensal mais elevado.
Infelizmente, na prática administrativa diária da autarquia, erros de análise sistêmica ocultam essas opções vantajosas, tornando indispensável uma auditoria técnica detalhada efetuada por especialistas.
7. Como Comprovar o Direito Adquirido e o Planejamento Previdenciário
A jornada para garantir um benefício pelas regras antigas exige uma análise documental minuciosa e robusta. Não basta apenas olhar o simulador automático disponível no portal “Meu INSS“, pois ele frequentemente falha em reconhecer períodos de trabalho específicos, gerando diagnósticos falsos de falta de tempo.
Para estruturar a comprovação do direito adquirido, as seguintes frentes documentais e fáticas devem ser avaliadas:
- Análise Concreta do CNIS: O Cadastro Nacional de Informações Sociais deve estar livre de pendências (os chamados indicadores de erro, como Atraso, Menor que o Mínimo, etc.). Períodos sem data de fim na carteira ou recolhimentos abaixo do salário mínimo precisam ser saneados retroativamente;
- Dossiê de Atividade Especial: Para comprovar a insalubridade anterior a 2019, é vital obter o Perfil Profissiográfico Previdenciário (PPP) e os Laudos Técnicos de Condições Ambientais do Trabalho (LTCAT) junto às empresas empregadoras;
- Tempo Oculto: Períodos de serviço militar, trabalho rural na infância/adolescência em regime de economia familiar, tempo de aluno-aprendiz em escola técnica ou ações trabalhistas ganhas no passado podem ser averbados para inflar o tempo de contribuição anterior a 2019 e desvendar um direito adquirido que o segurado nem sabia que possuía.
A ferramenta ideal para orquestrar todos esses fatores é o Planejamento Previdenciário.
Trata-se de um estudo jurídico-matemático aprofundado que reconstrói todo o histórico contributivo do segurado, simula o valor do benefício sob todas as regras possíveis (direito adquirido vs. transições) e aponta com precisão matemática qual é o momento ideal para requerer o benefício e qual será o retorno financeiro real do investimento feito ao longo da vida.
Conclusão e Próximos Passos
A análise do direito adquirido exige conhecimento técnico cirúrgico e uma avaliação personalizada do seu histórico laborativo. Um erro na escolha da regra de aposentadoria pode resultar em perdas financeiras irreversíveis por toda a sua vida pós-trabalho.
O direito adquirido não expira, mas a sua comprovação correta exige superar as barreiras automatizadas e os sistemas padronizados do INSS que, muitas vezes, falham em computar tempos especiais ou históricos antigos de contribuição.
Proteja o Patrimônio da Sua Vida com Especialistas
O escritório Hermann Richard Advogados Associados possui uma equipe altamente especializada em Direito Previdenciário de alta complexidade.
Nós atuamos na identificação de tempos ocultos, retificação de vínculos junto ao INSS, confecção de Planejamentos Previdenciários estratégicos e na busca incessante pelo seu melhor benefício.
Não deixe o seu futuro financeiro ao acaso ou nas mãos de sistemas automatizados.
Entre em contato com a Hermann Richard Advogados Associados hoje mesmo, agende uma consulta e garanta os direitos conquistados com o seu suor.