
Muitos segurados do Instituto Nacional do Seguro Social (INSS) vivem com o constante receio de requerer um direito e, no processo, perder outro benefício que já recebem.
Mitos como “se eu me aposentar, perco a pensão por morte do meu cônjuge” ou “quem recebe auxílio-acidente perde tudo quando se aposenta” geram desinformação e fazem com que milhares de brasileiros deixem de exercer direitos legítimos garantidos pela legislação.
A verdade é objetiva: a legislação brasileira permite a acumulação de diversos benefícios previdenciários, desde que observados os requisitos legais e as transformações trazidas pela Reforma da Previdência (Emenda Constitucional nº 103/2019).
Neste artigo completo, você entenderá detalhadamente quais benefícios podem ser acumulados, quais são expressamente proibidos, como funcionam os cálculos após a Reforma da Previdência e o que fazer para proteger seus direitos frente ao INSS.
Neste artigo, você vai ver:
- 1. O Princípio da Acumulação Previdenciária
- 2. Benefícios do INSS que PODEM ser Acumulados
- 3. Quais Benefícios NÃO Podem Ser Acumulados?
- 4. O Impacto da Reforma da Previdência (EC 103/2019)
- 5. Casos Especiais de Acumulação Previdenciária
- 6. Principais Erros Cometidos pelo INSS e Como se Proteger
- 7. Perguntas Frequentes (FAQ Previdenciário)
- 8. Conclusão: Garanta e Proteja seus Direitos
1. O Princípio da Acumulação Previdenciária
Para compreender como funciona a acumulação de benefícios, é necessário entender a natureza dos pagamentos feitos pelo INSS.
Os benefícios previdenciários dividem-se, essencialmente, em duas grandes categorias:
- Benefícios Substitutivos da Renda: Têm a finalidade de substituir o salário ou o rendimento do trabalhador que perdeu a capacidade laboral (seja por idade, incapacidade permanente, tempo de contribuição ou morte);
- Benefícios Indenizatórios ou Complementares: Têm o objetivo de indenizar o segurado por uma sequela que reduziu sua capacidade de trabalho ou amparar situações específicas da vida, sem necessariamente substituir integralmente a renda do trabalho.
A regra geral do artigo 124 da Lei nº 8.213/1991 estabelece que benefícios decorrentes do mesmo fato gerador ou com a mesma finalidade substitutiva de renda dentro do mesmo regime geralmente não podem ser acumulados.
Contudo, quando os fatos geradores são distintos e as finalidades amparam contingências sociais diferentes, a acumulação é plenamente legal.
2. Benefícios do INSS que PODEM ser Acumulados
Abaixo estão as combinações mais comuns e legalmente autorizadas de benefícios previdenciários e assistenciais.
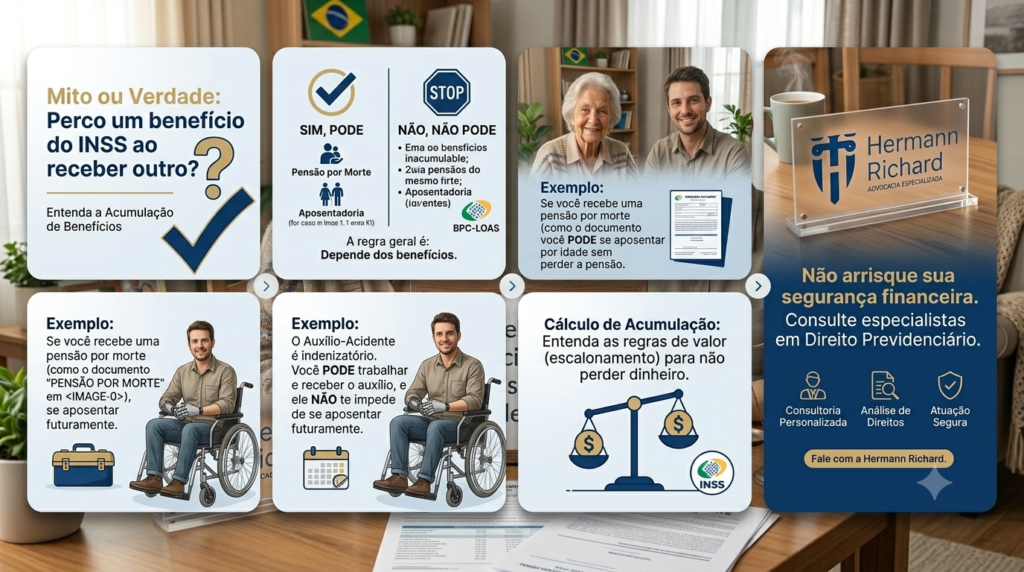
A. Aposentadoria + Pensão por Morte
Esta é a acumulação mais frequente no Brasil.
Se uma pessoa já é aposentada por idade, tempo de contribuição ou incapacidade permanente (antiga aposentadoria por invalidez) e vem a falecer o seu cônjuge ou companheiro(a), ela tem o direito de receber a pensão por morte acumulada com a sua aposentadoria.
- Fatos Geradores Distintos: A aposentadoria decorre do histórico contributivo do próprio segurado; a pensão por morte decorre do óbito e do histórico contributivo do falecido.
B. Pensão por Morte do RGPS + Pensão por Morte do RPPS
Um dependente pode receber duas pensões por morte se elas forem originadas de regimes previdenciários diferentes.
- Exemplo: Um cônjuge que era professor do estado (Regime Próprio de Previdência Social – RPPS) e também trabalhava em uma escola particular (Regime Geral de Previdência Social – RGPS).
- O sobrevivente poderá acumular as duas pensões, respeitadas as normas específicas de cada regime.
C. Pensão por Morte de Pais Diferentes (para Filhos)
O filho menor de idade ou inválido pode acumular duas pensões por morte caso venha a perder o pai e a mãe, pois os benefícios decorrem de geradores e segurados falecidos distintos.
D. Auxílio-Acidente + Salário do Trabalho
O auxílio-acidente possui natureza estritamente indenizatória.
Ele é pago ao trabalhador que sofreu um acidente de qualquer natureza e ficou com sequelas permanentes que reduziram sua capacidade de trabalho.
- O segurado pode continuar trabalhando com carteira assinada e receber o salário normalmente junto com o auxílio-acidente.
E. Salário-Maternidade + Aposentadoria ou Pensão
O salário-maternidade é pago durante o afastamento por nascimento de filho, adoção ou guarda judicial. Ele pode coexistir com a pensão por morte recebida pelo cônjuge.
3. Quais Benefícios NÃO Podem Ser Acumulados?
A Lei nº 8.213/1991 proíbe expressamente a acumulação de certos benefícios no artigo 124.
Nesses casos, o segurado que passa a ter direito a um novo benefício deve optar pelo mais vantajoso.
| Benefício Atual | Benefício Pretendido | Acumulação Permitida? | Motivo Técnico Legal |
| Aposentadoria | Outra Aposentadoria (no mesmo regime – RGPS) | NÃO | Vedada a duplicidade de aposentadoria no mesmo regime. |
| Aposentadoria | Auxílio-Incapacidade Temporária (Auxílio-Doença) | NÃO | Ambos visam substituir a renda por incapacidade/aposentadoria. |
| Aposentadoria | Auxílio-Acidente (acidentes após 11/11/1997) | NÃO | Alteração dada pela Lei nº 9.528/1997. |
| Auxílio-Doença | Outro Auxílio-Doença | NÃO | Impossível receber dois auxílios pela mesma incapacidade. |
| Pensão por Morte | Outra Pensão por Morte (de cônjuge/companheiro no mesmo regime) | NÃO | O dependente deve optar pela pensão de maior valor. |
| BPC/LOAS | Qualquer Benefício Previdenciário | NÃO | O BPC é assistencial e exige miserabilidade comprovada. |
| Auxílio-Reclusão | Auxílio-Doença ou Aposentadoria do Segurado Recluso | NÃO | O recluso não pode estar em gozo de benefício por incapacidade. |
Atenção: Se o segurado tentar receber dois benefícios inacumuláveis de má-fé, o INSS poderá cessar o benefício concedido indevidamente e exigir a devolução corrigida de todos os valores pagos.
4. O Impacto da Reforma da Previdência (EC 103/2019) na Acumulação
A Emenda Constitucional nº 103, promulgada em 13 de novembro de 2019, não proibiu a acumulação de aposentadoria com pensão por morte, mas alterou profundamente a forma de cálculo quando há acumulação de benefícios.
Como funciona o cálculo de acumulação pós-Reforma?
Antes da Reforma, o segurado recebia 100% do valor da sua aposentadoria e 100% do valor da pensão por morte. Desde 14/11/2019, aplica-se a regra do escalonamento:
- O segurado recebe 100% do benefício de maior valor.
- O benefício de menor valor sofre reduções aplicadas em fatias, com base no valor do Salário Mínimo (SM) vigente:
+-------------------------------------------------------------+
| PARCELA DO BENEFÍCIO DE MENOR VALOR        | PERCENTUAL MANTIDO |
+-------------------------------------------------------------+
| Até 1 Salário Mínimo                        |        100%       |
| De 1 a 2 Salários Mínimos                   |         60%       |
| De 2 a 3 Salários Mínimos                   |         40%       |
| De 3 a 4 Salários Mínimos                   |         20%       |
| Acima de 4 Salários Mínimos                 |         10%       |
+-------------------------------------------------------------+
Exemplo Prático de Aplicação do Escalonamento
Imagine a situação de Dona Maria:
- Ela já recebe uma aposentadoria de R$ 3.000,00.
- Em 2024, seu marido faleceu e ela passou a ter direito a uma pensão por morte no valor bruto de R$ 2.800,00.(Considere o salário mínimo de R$ 1.412,00).
Passo 1: Identificar o benefício mais vantajoso.
- Aposentadoria (R$ 3.000,00) > Pensão por Morte (R$ 2.800,00).
- Dona Maria receberá R$ 3.000,00 integrais da aposentadoria.
Passo 2: Aplicar as faixas de redução sobre o menor benefício (Pensão de R$ 2.800,00).
- 1ª Faixa (até R$ 1.412,00): 100% = R$ 1.412,00.
- 2ª Faixa (de R$ 1.412,01 até R$ 2.800,00 = R$ 1.388,00 restantes): 60% de R$ 1.388,00 = R$ 832,80.
Resultado Final:
- Aposentadoria Integral: R$ 3.000,00
- Pensão Reduzida: R$ 2.244,80 ($1.412,00 + 832,80$)
- Total Bruto Acumulado: R$ 5.244,80
A Regra do Direito Adquirido
Se o direito a ambos os benefícios foi preenchido antes de 13 de novembro de 2019 (data da promulgação da EC 103/2019), o segurado tem Direito Adquirido e receberá ambos os benefícios de forma integral (100%), sem a incidência do redutor progressivo.
5. Casos Especiais de Acumulação Previdenciária
1. Benefício Assistencial (BPC/LOAS) e Pensão por Morte
O Benefício de Prestação Continuada (BPC/LOAS) é garantido pela Lei Orgânica da Assistência Social a idosos com 65 anos ou mais ou pessoas com deficiência em situação de vulnerabilidade socioeconômica.
- O BPC não pode ser acumulado com nenhum benefício previdenciário;
- Contudo, se um beneficiário do BPC perder um familiar mantenedor e preencher os requisitos para a Pensão por Morte, ele pode renunciar ao BPC e migrar para a pensão por morte, caso o valor desta seja mais vantajoso.
2. Aposentado que Volta a Trabalhar
O aposentado pelo RGPS que retorna à atividade remunerada é segurado obrigatório da Previdência Social e continua pagando a contribuição previdenciária sobre seu salário.
- O que ele pode receber? Caso sofra um acidente de trabalho ou maternidade, ele NÃO poderá receber auxílio-doença nem nova aposentadoria.
- Direito mantido: Terá direito ao Salário-Maternidade e à Reabilitação Profissional, além de manter a aposentadoria que já recebia.
3. Duas Aposentadorias em Regimes Diferentes (RGPS + RPPS)
É perfeitamente legal acumular duas aposentadorias se o trabalhador atuou em regimes de previdência distintos e cumpriu os requisitos de idade e tempo de contribuição em ambos de forma independente.
- Exemplo: Um médico ou professor que trabalhou no serviço público municipal/estadual (RPPS) e mantinha consultório particular ou contratado via CLT (RGPS). Ele poderá se aposentar pelos dois sistemas e receber dois proventos de aposentadoria integralmente.
6. Principais Erros Cometidos pelo INSS e Como se Proteger
Na prática administrativa do INSS, é comum ocorrerem falhas no processamento de pedidos de acumulação de benefícios. Entre os erros mais frequentes estão:
- Indeferimento Indevido: O servidor do INSS nega a pensão por morte alegando incorretamente que o requerente já é aposentado e não pode receber outro valor;
- Aplicação Incorreta do Redutor: O INSS aplica as regras da Reforma da Previdência em casos onde o segurado já possuía direito adquirido antes de novembro de 2019;
- Cálculo Errado da Faixa de Desconto: Erros na identificação de qual benefício é o mais vantajoso ou erro na aplicação dos percentuais de corte do artigo 24 da EC 103/2019;
- Cessação Unilateral de Benefícios: O sistema automatizado cancela um benefício antigo sem prévia notificação ou sem conceder prazo para ampla defesa.
O que fazer caso o INSS negue ou reduza seu benefício indevidamente?
Caso você enfrente um indeferimento ou perceba um corte injustificado em seus proventos, o caminho recomendado é:
- Obter a Cópia Integral do Processo Administrativo: Solicitar o processo pelo portal Meu INSS para analisar a fundamentação da decisão.
- Não Assinar Termos sem Orientação: Evite assinar declarações de renúncia de valores ou opções de benefício sem avaliação técnica prévia;
- Buscar Análise Especializada: Um advogado especialista em Direito Previdenciário poderá calcular o valor exato a que você tem direito, ingressar com recurso administrativo ou ação judicial com pedido de liminar para restabelecer ou conceder o benefício correto.
Perguntas Frequentes (FAQ Previdenciário)
1. Posso receber auxílio-doença e continuar recebendo pensão por morte?
Sim. A pensão por morte ampara a perda do mantenedor da família, enquanto o auxílio-doença ampara a incapacidade temporária para o trabalho do próprio segurado. São fatos geradores distintos e perfeitamente acumuláveis.
2. Se eu me aposentar por invalidez, perco a pensão por morte do meu esposo?
Não. Você continuará recebendo a pensão por morte e a aposentadoria por incapacidade permanente. Todavia, aplicam-se as regras de proporcionalidade e escalonamento da EC 103/2019 sobre o benefício de menor valor se a concessão for posterior à reforma.
3. Quem recebe BPC/LOAS pode receber pensão por morte se o pai falecer?
Não é possível acumular o BPC com a pensão.
No entanto, o beneficiário pode requerer a pensão por morte e, sendo concedida, optar pelo benefício previdenciário (que costuma ser mais vantajoso, dá direito ao 13º salário e deixa pensão para eventuais dependentes).
4. O INSS pode cobrar de volta valores que pagou em benefício acumulado por erro dele?
Se o recebimento ocorreu de boa-fé por parte do segurado e decorreu de erro exclusivo da Administração Pública na interpretação da lei, a jurisprudência dos Tribunais Superiores (STJ e STF) entende que o segurado não deve devolver os valores de caráter alimentar recebidos.
Conclusão: Garanta e Proteja seus Direitos Previdenciários
Receber um benefício do INSS não é impedimento automático para requerer e receber outro. A legislação brasileira protege a cobertura de diferentes contingências sociais ao longo da vida do trabalhador e de seus dependentes.
No entanto, com as complexas regras trazidas pela Reforma da Previdência e os frequentes erros nas decisões administrativas do INSS, é fundamental ter clareza sobre os cálculos, limites e direitos adquiridos.
Proteja o seu Patrimônio Previdenciário com Especialistas
Está em dúvida se tem direito a acumular um benefício? O INSS negou ou reduziu o valor do seu pagamento sem explicação clara?
O escritório Hermann Richard Advogados Associados conta com uma equipe especializada em Direito Previdenciário, pronta para realizar o planejamento minucioso do seu caso, efetuar os cálculos de vantagem econômica e combater injustiças cometidas pelo INSS.
- Análise detalhada do seu histórico de benefícios;
- Cálculo de planejamento previdenciário pós-Reforma;
- Atuação combativa em recursos administrativos e ações judiciais.
Não deixe seus direitos e o sustento da sua família ao acaso.
Entre em contato com o escritório Hermann Richard Advogados Associados.