
A busca pela estabilidade e pelo merecido descanso após anos de trabalho árduo é um dos principais objetivos de qualquer trabalhador brasileiro.
No entanto, desde as profundas modificações trazidas pela Reforma da Previdência (Emenda Constitucional nº 103/2019), uma dúvida recorrente e cercada de mitos passou a ecoar nos escritórios de advocacia e nas conversas cotidianas: afinal, ainda existe aposentadoria sem idade mínima no Brasil?
A resposta imediata é: sim, ela ainda existe, mas o acesso a essa modalidade tornou-se consideravelmente restrito e exige o preenchimento de requisitos específicos e rígidos.
Se antes de novembro de 2019 a famosa Aposentadoria por Tempo de Contribuição permitia que homens se aposentassem com 35 anos de trabalho e mulheres com 30 anos, independentemente de quão jovens fossem, o cenário atual exige uma análise técnica aprofundada para identificar quem ainda se encaixa nas exceções legais.
Este artigo completo foi desenvolvido pela equipe especializada do escritório Hermann Richard Advogados Associados para esclarecer de forma definitiva todas as regras vigentes que permitem a concessão do benefício sem a exigência de uma idade mínima.
Sumário do Artigo
- 1. O Cenário Antes e Depois da Reforma da Previdência
- 2. As Três Janelas Jurídicas Para a Aposentadoria Sem Idade Mínima
- 3. O Fim de Outras Modalidades Sem Idade Mínima
- 4. O que Pode ser Utilizado para Aumentar seu Tempo de Contribuição?
- 5. Os Perigos de Solicitar a Aposentadoria sem Análise Prévia
- 6. A Importância Vital do Planejamento Previdenciário
- 7. Busque o Suporte de Especialistas: Herman Richard Advogados Associados
O Cenário Antes e Depois da Reforma da Previdência
Para compreender quem tem direito à aposentadoria sem idade mínima, é fundamental traçar uma linha divisória histórica no direito previdenciário brasileiro: o dia 13 de novembro de 2019, data em que a Reforma da Previdência entrou em vigor.
O Paradigma Anterior (Até 12/11/2019)
Até essa data, o Instituto Nacional do Seguro Social (INSS) concedia a chamada Aposentadoria por Tempo de Contribuição Previdenciária de forma pura.
Os únicos requisitos exigidos eram:
- Para Mulheres: 30 anos de efetiva contribuição para o sistema;
- Para Homens: 35 anos de efetiva contribuição para o sistema;
- Carência: Cumprimento de 180 contribuições mensais.
Nesse formato histórico, se uma mulher iniciasse suas atividades laborais com registro formal aos 18 anos de idade e contribuísse ininterruptamente por 30 anos, ela obteria o direito de se aposentar aos 48 anos de idade, sem qualquer impedimento legal baseado em sua faixa etária.
O fator previdenciário (uma fórmula matemática que envolvia idade, expectativa de vida e tempo de contribuição) era aplicado, podendo reduzir o valor do benefício dos mais jovens, mas o direito ao recebimento mensal estava plenamente garantido.
O Paradigma Atual (Pós-Reforma)
A PEC de 2019 extinguiu a aposentadoria por tempo de contribuição para os novos segurados que se filiaram ao Regime Geral de Previdência Social (RGPS) após a aprovação do texto.
A regra geral permanente passou a exigir uma combinação obrigatória de idade e tempo de contribuição:
- Mulheres: Idade mínima de 62 anos e tempo mínimo de 15 anos de contribuição;
- Homens: Idade mínima de 65 anos e tempo mínimo de 20 anos de contribuição.
Diante dessa guinada abrupta, a legislação precisou prever salvaguardas para aqueles que já estavam inseridos no mercado de trabalho e contribuíam para a previdência, mas que ainda não haviam preenchido todos os requisitos para a concessão do benefício.
É exatamente nessas salvaguardas denominadas de Direito Adquirido e Regras de Transição que reside a resposta para quem busca se aposentar sem idade mínima.
As Três Janelas Jurídicas Para a Aposentadoria Sem Idade Mínima
Atualmente, existem apenas três caminhos jurídicos legítimos que viabilizam a concessão de um benefício previdenciário sem a fixação de uma idade mínima. Abordaremos detalhadamente cada um deles a seguir.
1. O Direito Adquirido
O conceito de direito adquirido é resguardado pela própria Constituição Federal em seu artigo 5º, inciso XXXVI, funcionando como um escudo de proteção ao trabalhador.
No âmbito do INSS, significa dizer que, se você completou todos os requisitos da lei antiga antes de a lei nova entrar em vigor, o seu direito está consolidado e incorporado ao seu patrimônio jurídico.
Portanto, tem direito adquirido à aposentadoria por tempo de contribuição sem idade mínima qualquer pessoa que, até o dia 12 de novembro de 2019, tenha somado:
- 30 anos de contribuição, se mulher;
- 35 anos de contribuição, se homem.
Nota de Atenção: Uma dúvida extremamente comum que recebemos no escritório Hermann Richard Advogados Associados é: “Eu completei meus 35 anos de serviço em outubro de 2019, mas nunca dei entrada no pedido.“
Eu perdi o meu direito?
Absolutamente não. Se os requisitos foram atingidos na vigência da lei anterior, você pode protocolar o seu pedido junto ao INSS hoje, amanhã ou daqui a dez anos. O tempo não extingue o seu direito adquirido, e o cálculo do seu benefício deverá seguir rigorosamente as regras benéficas de 2019.
2. A Regra de Transição do Pedágio de 50%
Para os trabalhadores que estavam muito próximos de conquistar a aposentadoria quando a Reforma foi promulgada, o legislador criou a Regra de Transição do Pedágio de 50%. Esta é a única regra de transição pós-reforma que não exige nenhuma idade mínima.
No entanto, para ter o direito de se enquadrar nela, o segurado precisava cumprir uma condição de corte muito estrita na data de 13/11/2019: ele deveria estar a menos de 2 anos de atingir o tempo mínimo necessário para a aposentadoria antiga.
Os requisitos integrais para essa modalidade são:
- Tempo Mínimo na Data da Reforma: A mulher precisava ter, no mínimo, 28 anos de contribuição; o homem precisava contar com, no mínimo, 33 anos de contribuição;
- Cumprimento do Tempo Faltante: Completar os 30 anos (mulher) ou 35 anos (homem) de contribuição;
- Adicional de Pedágio: Trabalhar e recolher por mais 50% do tempo que, em 13/11/2019, faltava para atingir o limite da regra antiga.
Para tornar a compreensão prática e afastar ambiguidades, analise o exemplo detalhado na tabela abaixo:
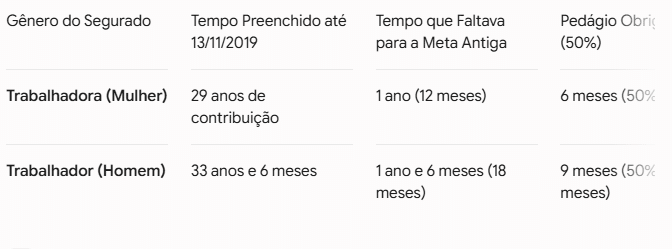
Como se observa, nessa modalidade a lei ignora se o indivíduo possui 45, 52 ou 58 anos de idade.
Ao atingir o tempo de contribuição somado ao pedágio, o requerimento pode ser efetuado de imediato. Contudo, há uma ressalva econômica crucial: a regra do Pedágio de 50% mantém a aplicação compulsória do Fator Previdenciário, o que costuma reduzir substancialmente o valor do benefício dos trabalhadores mais jovens.
3. Aposentadoria da Pessoa com Deficiência (PCD)
Um ponto desconhecido por grande parcela da população e que frequentemente deixa passar oportunidades valiosas de planejamento é que a Reforma da Previdência não alterou as regras da Aposentadoria por Tempo de Contribuição da Pessoa com Deficiência.
Ela continua vigente exatamente como constava na Lei Complementar nº 142/2013, o que significa que ela não exige idade mínima.
Para ter direito a essa modalidade benéfica, o cidadão deve comprovar o exercício de atividades laborais na condição de pessoa com deficiência (seja ela física, mental, intelectual ou sensorial), a qual é avaliada pelo INSS por meio de uma perícia médica e biopsicossocial interna.
O tempo de contribuição exigido varia conforme o grau da deficiência estipulado pelo perito:
- Deficiência de Grau Leve: 33 anos de contribuição para homens e 28 anos para mulheres;
- Deficiência de Grau Moderado: 29 anos de contribuição para homens e 24 anos para mulheres;
- Deficiência de Grau Grave: 25 anos de contribuição para homens e 20 anos para mulheres.
Além de não estipular uma barreira etária, essa aposentadoria possui uma fórmula de cálculo extremamente vantajosa (100% da média aritmética de todos os salários de contribuição desde julho de 1994), sem a incidência de redutores ou do fator previdenciário negativo, transformando-se em uma das melhores opções do ordenamento jurídico atual.
O Fim de Outras Modalidades Sem Idade Mínima
Muitos contribuintes guardam em mente informações desatualizadas sobre o funcionamento de outros benefícios. É imperativo destacar duas grandes modalidades que perderam a característica de isenção de idade mínima após as alterações de 2019.
A Extinção na Aposentadoria Especial (Insalubridade e Periculosidade)
A histórica Aposentadoria Especial voltada a profissionais expostos a agentes nocivos à saúde (químicos, físicos ou biológicos) ou a situações de risco à vida, como médicos, enfermeiros, metalúrgicos, mineiros e vigilantes armados era o principal refúgio de quem desejava se aposentar jovem.
Bastava comprovar 15, 20 ou 25 anos de atividade especial por meio do formulário Perfil Profissiográfico Previdenciário (PPP) para obter o benefício integral sem critério de idade.
Infelizmente, a Reforma da Previdência sepultou essa vantagem. Para quem ingressou no sistema após novembro de 2019, passou a ser exigida uma idade mínima fixa de 60 anos de idade (para os casos gerais de 25 anos de atividade especial).
Para quem já estava contribuindo antes, criou-se a Regra de Transição por Pontos (soma de idade + tempo especial), exigindo o patamar mínimo de 86 pontos. Desse modo, a aposentadoria especial pura e sem idade mínima ficou restrita unicamente a quem possui direito adquirido pré-reforma.
O Caso da Regra de Transição por Pontos
Muitas pessoas confundem a antiga “Regra 85/95” (que depois virou 86/96) com a atual Regra de Transição por Pontos.
Na sistemática anterior a 2019, atingir a pontuação servia apenas para afastar o Fator Previdenciário e garantir o recebimento do teto do benefício, visto que a aposentadoria em si demandava apenas o tempo de contribuição.
Com as regras atuais, a Regra de Transição por Pontos exige um aumento anual progressivo na pontuação necessária.
Para alcançar o critério, a fórmula matemática obriga a soma da idade com o tempo de contribuição. Consequentemente, embora a lei não fixe uma idade mínima expressa em texto (como “x anos”), a matemática do cálculo torna a idade um fator obrigatório.
É impossível atingir as elevadas pontuações exigidas sem possuir uma idade madura, o que desqualifica essa regra como uma opção de aposentadoria precoce.
O que Pode ser Utilizado para Aumentar seu Tempo de Contribuição?
Considerando que as opções remanescentes sem idade mínima demandam uma robusta quantidade de anos de contribuição, a grande estratégia jurídica para o trabalhador consiste em “garimpar” períodos trabalhados no passado que não estejam averbados ou registrados corretamente no Cadastro Nacional de Informações Sociais (CNIS) do INSS.
Muitas vezes, o segurado acredita possuir apenas 28 anos de contribuição, mas, após uma análise minuciosa de sua jornada de vida, constata-se que ele já ultrapassou os 33 ou 35 anos necessários. Abaixo, elencamos as principais teses e períodos que podem ser convertidos em tempo de contribuição:
Trabalho em Atividade Especial Convertido em Comum
Se você trabalhou em indústrias, laboratórios, hospitais ou exposto a ruídos elevados antes de 13/11/2019, esse período considerado insalubre ou perigoso pode ser convertido em tempo comum com um acréscimo significativo.
- Cada ano trabalhado em condições nocivas por um homem ganha um acréscimo de 40% (multiplicador 1.4);
- Cada ano trabalhado por uma mulher ganha um acréscimo de 20% (multiplicador 1.2).
Exemplo Prático: Um homem que trabalhou por 10 anos em uma metalúrgica exposto a ruído excessivo antes da reforma, ao converter esse período para tempo comum, passa a ter 14 anos de tempo de contribuição.
Esses 4 anos ganhos na conversão podem ser o diferencial que faltava para consolidar o seu direito adquirido ou para fazê-lo atingir a meta do Pedágio de 50%.
Período de Atividade Rural (Economia Familiar)
O trabalho exercido na infância ou juventude em regime de economia familiar na agricultura ou pecuária, ao lado dos pais, pode ser computado para fins de aposentadoria urbana ou híbrida.
A jurisprudência dos tribunais superiores pacificou o entendimento de que é possível reconhecer o trabalho rural a partir dos 12 anos de idade (e, em situações excepcionais devidamente comprovadas, até mesmo antes).
Para validar esse tempo, não é necessário ter efetuado recolhimentos em dinheiro na época; basta apresentar documentos contemporâneos que comprovem a condição de produtor rural dos pais (como escrituras de terras, certidão de casamento, histórico escolar da escola rural, notas fiscais de venda de produtos, entre outros).
Serviço Militar Obrigatório
O tempo em que os homens prestaram o serviço militar obrigatório nas Forças Armadas (Exército, Marinha ou Aeronáutica) ou em corpos de bombeiros e polícias militares deve ser computado integralmente como tempo de contribuição para o INSS.
Para que esse período conste no cálculo, basta apresentar o Certificado de Reservista ou a Certidão de Tempo de Serviço militar emitida pelo órgão competente.
Tempo de Aluno-Aprendiz em Escola Técnica
Quem frequentou escolas técnicas públicas (como os antigos colégios agrícolas, CEFETs, IFs, ou instituições profissionalizantes como SENAI e SENAC) na condição de aluno-aprendiz pode computar esse período como tempo de contribuição.
O requisito fundamental para essa validação é comprovar que a escola efetuava o pagamento de retribuição pecuniária à conta do orçamento da União, a qual podia ser realizada de forma indireta por meio do fornecimento de alimentação, fardamento, alojamento ou material escolar.
Período Trabalhado sem Registro em Carteira (Ação Trabalhista)
Se você atuou em alguma empresa sem o devido registro formal na Carteira de Trabalho e Previdência Social (CTPS), esse lapso temporal pode ser resgatado.
Caso você tenha ingressado com uma Reclamatória Trabalhista no passado e obtido o reconhecimento do vínculo de emprego, esse tempo pode ser averbado no INSS.
Mesmo que não tenha havido processo na Justiça do Trabalho, é viável instaurar uma Justificação Administrativa perante a autarquia previdenciária, munido de provas documentais da época (como recibos de pagamento, crachás, livros de registro) e testemunhas, para validar as contribuições omitidas pelo antigo empregador.
Os Perigos de Solicitar a Aposentadoria sem Análise Prévia
Diante da ânsia de obter a liberação do benefício financeiro, uma quantidade massiva de segurados comete o erro crítico de acessar o portal ou aplicativo “Meu INSS“, clicar no botão de simulação automática e aceitar a primeira proposta de aposentadoria oferecida pelo sistema.
Este é um comportamento de altíssimo risco que gera prejuízos financeiros irreversíveis. Elencamos os principais motivos pelos quais a concessão automática costuma falhar:
- Incompletude do CNIS: O banco de dados do INSS (CNIS) apresenta falhas crônicas.
- Períodos antigos de trabalho, vínculos sem data de saída anotada, contribuições recolhidas abaixo do salário mínimo ou períodos de trabalho em outros regimes (como o serviço público) rotineiramente não constam no sistema automático.
- Se você aceita a simulação sem corrigir esses pontos, o INSS calculará sua renda com base em um tempo menor do que o real, reduzindo o valor do seu pagamento mensal para o resto da vida;
- O “Tiro no Pé” do Pedágio de 50%: Conforme demonstramos, a transição do pedágio de 50% é excelente por não exigir idade mínima, mas péssima por aplicar o Fator Previdenciário.
- Se um segurado muito jovem aceita essa aposentadoria, o fator previdenciário pode cortar o valor do seu benefício pela metade. Muitas vezes, se esse mesmo segurado aguardasse apenas alguns meses adicionais, ele poderia se enquadrar em outra regra de transição infinitamente mais lucrativa;
- Irreversibilidade do Benefício: Após o processamento da aposentadoria, o saque do primeiro pagamento, do saldo do FGTS ou do PIS configura a aceitação tácita e irrevogável do benefício.
- A partir desse exato momento, o segurado perde o direito de “desistir” daquela aposentadoria para pleitear outra melhor no futuro (fenômeno conhecido como a proibição da desaposentação). Se o cálculo foi prejudicial, a única saída passa a ser o demorado e incerto processo de Revisão de Benefício.
A Importância Vital do Planejamento Previdenciário
Para mitigar todos os riscos mencionados e mapear com precisão matemática o momento ideal para a sua aposentadoria, a ferramenta jurídica mais eficaz da atualidade é o Planejamento Previdenciário.
O planejamento previdenciário é um estudo técnico detalhado, elaborado por um advogado especialista em Direito Previdenciário, que analisa minuciosamente todo o histórico de trabalho e recolhimentos do cidadão. Esse procedimento envolve:
- Auditoria do CNIS: Cruzamento de todas as carteiras de trabalho, carnês de recolhimento e certidões para identificar lacunas, erros de digitação, períodos sem data de encerramento e indicadores de pendência (como o indicador
PREC-MENOR-MIN, que sinaliza contribuições que não serão computadas se não forem complementadas); - Análise de Conversões: Avaliação de tempos especiais, rurais ou de serviço militar que possam ser injetados no cálculo para inflar o tempo de contribuição total;
- Projeção de Cenários e Regras: Simulação exata do valor que o segurado receberá em cada uma das regras de transição existentes (Pontos, Idade Mínima Progressiva, Pedágio de 50% e Pedágio de 100%), traçando uma linha do tempo com as datas em que cada direito será adquirido;
- Cálculo do ROI Previdenciário (Retorno sobre o Investimento): Demonstração financeira de quanto vale a pena investir em contribuições daqui para a frente. O estudo responde perguntas como: “Se eu aumentar o meu recolhimento para o teto a partir de hoje, isso aumentará significativamente a minha aposentadoria ou estarei apenas desperdiçando dinheiro?”
O objetivo final do planejamento é entregar ao cliente um relatório claro e objetivo, respondendo com precisão matemática: quando você pode se aposentar, qual regra será aplicada, qual será o valor exato do seu benefício e o que você deve fazer até lá para garantir o teto do INSS.
Busque o Suporte de Especialistas: Herman Richard Advogados Associados
A legislação previdenciária brasileira é reconhecidamente uma das mais complexas, instáveis e dinâmicas do nosso ordenamento jurídico. Uma decisão tomada sem o devido embasamento técnico pode resultar em perdas financeiras substanciais que afetarão o seu sustento e o de sua família durante toda a terceira idade.
Se você possui um longo histórico de contribuições, se trabalhou em condições prejudiciais à saúde, se tem períodos rurais no passado ou se acredita que se enquadra nos requisitos do Direito Adquirido ou da Regra do Pedágio de 50% para se aposentar sem idade mínima, não deixe o seu futuro à mercê das falhas dos sistemas automáticos do governo.
O escritório Hermann Richard Advogados Associados conta com uma equipe de profissionais altamente especializados e sintonizados com as atualizações legislativas e jurisprudenciais do Direito Previdenciário.
Nossa missão é realizar uma análise individualizada e humanizada do seu histórico de vida profissional, garantindo que você conquiste o melhor benefício financeiro possível no menor tempo legalmente viável.
Projeta o seu patrimônio, valorize os seus anos de dedicação ao trabalho e garanta a tranquilidade que você e sua família merecem.
Entre em contato agora mesmo com a equipe do Hermann Richard Advogados Associados e agende a sua consulta de Planejamento Previdenciário.
Estamos prontos para guiar seus passos em direção a uma aposentadoria segura e vantajosa.