
A conquista da aposentadoria ou do benefício do INSS representa o coroamento de anos de trabalho, esforço e contribuição.
Para muitos brasileiros, esse é o momento de desfrutar de maior estabilidade financeira e paz de espírito.
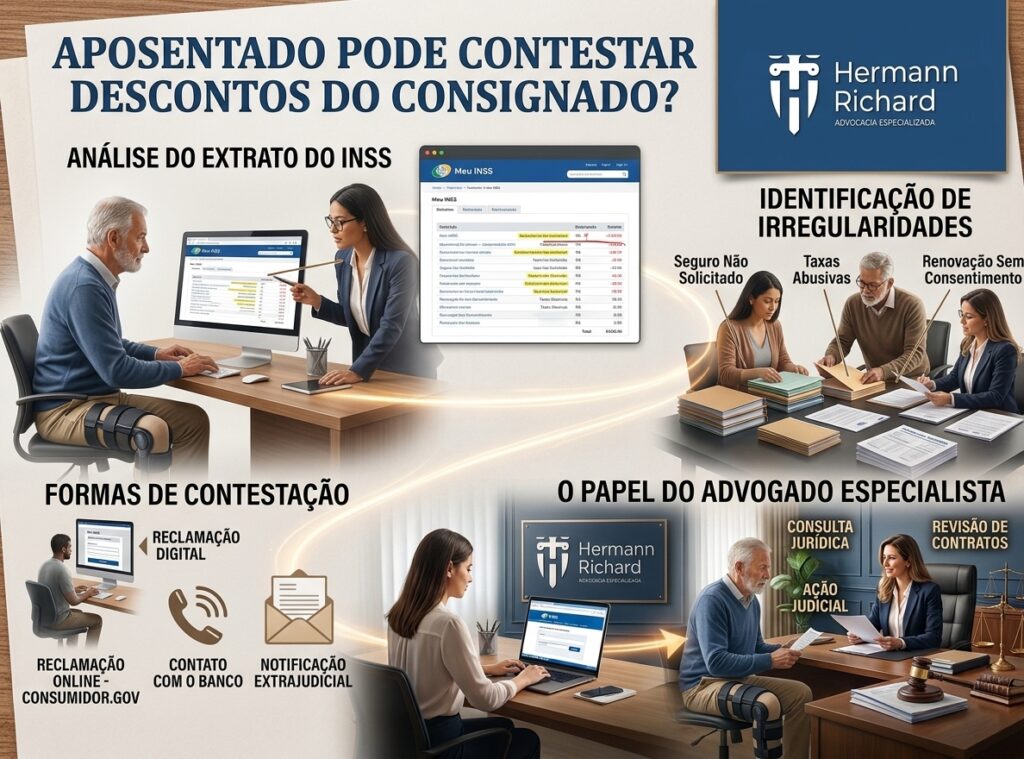
No entanto, uma surpresa desagradável tem tirado o sono de milhares de segurados todos os meses: ao conferir o extrato de pagamento do benefício, deparar-se com descontos de empréstimos consignados que nunca foram contratados, cujos valores estão incorretos ou cujas cobranças persistem mesmo após a quitação.
Se você ou um familiar se encontra nessa situação, a resposta jurídica é clara e definitiva:
Sim, o aposentado e o pensionista podem e devem contestar descontos indevidos de empréstimos consignados.
O ordenamento jurídico brasileiro, respaldado pelo Código de Defesa do Consumidor (CDC), pelas normas do Banco Central e pelas diretrizes do próprio INSS, oferece mecanismos robustos para anular cobranças abusivas, cessar os descontos imediatamente e buscar a devolução em dobro dos valores descontados indevidamente, além de indenização por danos morais.
Neste artigo completo, elaborado com base na legislação e na jurisprudência aplicadas, você entenderá quais são os seus direitos, como identificar fraudes, quais são as falhas mais comuns e o passo a passo prático para contestar esses descontos com segurança.
Índice do Artigo
- 1. O Fenômeno do Consignado Indevido: Um Problema Nacional
- 2. Quais Situações Dão Direito à Contestação do Consignado?
- 3. O Perigoso Caso do Cartão de Crédito Consignado (RMC)
- 4. O Aposentado Tem Direito à Devolução em Dobro?
- 5. Passo a Passo: Como Contestar os Descontos Consignados
- 6. O Que Acontece com o Dinheiro que Caiu na Conta?
- 7. Perguntas Frequentes (FAQ)
- Conclusão e Contato
1. O Fenômeno do Consignado Indevido: Um Problema Nacional
O crédito consignado é uma modalidade de empréstimo em que as parcelas são descontadas diretamente na folha de pagamento ou no benefício previdenciário do INSS.
Devido à garantia de recebimento por parte das instituições financeiras, as taxas de juros costumam ser menores do que as do crédito pessoal tradicional.
No entanto, essa facilidade atraiu práticas comerciais abusivas e, em muitos casos, fraudes graves.
É extremamente comum que financeiras, correspondentes bancários e estelionatários utilizem dados vazados de aposentados para:
- Inserir empréstimos sem a autorização do segurado (fraude pura e simples);
- Praticar a chamada “portabilidade empurrada” ou refinanciamentos não solicitados;
- Cobrar taxas de juros acima do teto legal permitido pelo Conselho Monetário Nacional (CMN).
Diante disso, o aposentado não está desamparado.
A lei pune severamente a negligência e a má-fé das instituições financeiras.
2. Quais Situações Dao Direito à Contestação do Consignado?
Nem todo desconto indevido nasce da mesma origem.
Para estruturar uma defesa sólida, é preciso identificar em qual das seguintes categorias o seu caso se encaixa:
+------------------------------------------------------+--------------------------------------------------------+
| Situação de Desconto Irregular                       | Descrição e Contexto Jurídico                          |
+------------------------------------------------------+--------------------------------------------------------+
| Empréstimo Totalmente Desconhecido (Fraude)          | O aposentado nunca contratou o empréstimo, não assinou |
|                                                      | contrato físico ou digital e não recebeu o dinheiro.   |
+------------------------------------------------------+--------------------------------------------------------+
| Cartão de Crédito Consignado (RMC/RCC) Indevido      | O segurado achava que estava contratando empréstimo    |
|                                                      | comum, mas foi induzido a assinar um cartão com        |
|                                                      | desconto do valor mínimo em folha (juros rotativos     |
|                                                      | altíssimos).                                           |
+------------------------------------------------------+--------------------------------------------------------+
| Parcelas Acima do Prazo ou Quitadas                  | O desconto continua mesmo após o término do prazo      |
|                                                      | contratado ou após o pagamento antecipado (quitação).  |
+------------------------------------------------------+--------------------------------------------------------+
| Taxas de Juros Abusivas                              | Contrato legítimo, mas com aplicação de taxas superiores|
|                                                      | ao teto estipulado pelo Banco Central para o INSS.     |
+------------------------------------------------------+--------------------------------------------------------+
3. O Perigoso Caso do Cartão de Crédito Consignado (RMC)
Uma das maiores armadilhas enfrentadas por aposentados do INSS envolve a contratação de empréstimos que, na verdade, ocultam a emissão de um Cartão de Crédito com Reserva de Margem Consignável (RMC) ou RCC.
Como funciona o golpe do RMC?
- O aposentado procura a financeira para fazer um empréstimo consignado comum;
- O atendente induz o cliente a assinar documentos afirmando que se trata da contratação do empréstimo tradicional;
- Na prática, o banco emite um cartão de crédito e desconta mensalmente do benefício do INSS apenas o valor mínimo da fatura;
- Como o valor descontado cobre apenas os juros do rotativo, a dívida principal nunca diminui, transformando-se em uma bola de neve infinita que consome a margem consignável do segurado por anos.
Os tribunais brasileiros têm reconhecido massivamente que essa prática configura prática abusiva, falha de informação e estelionato contratual, resultando na anulação do contrato e condenação dos bancos ao pagamento de indenizações vultosas por danos morais.
4. O Aposentado Tem Direito à Devolução em Dobro?
Sim. De acordo com o Código de Defesa do Consumidor (CDC) e a jurisprudência consolidada pelo Superior Tribunal de Justiça (STJ), quando um consumidor sofre cobranças indevidas decorrentes de falha na prestação do serviço ou fraude bancária, ele tem direito à restituição em dobro dos valores descontados indevidamente, devidamente corrigidos por juros e correção monetária.
O entendimento do STJ sobre a devolução em dobro:
Para que ocorra a devolução em dobro (conforme o parágrafo único do art. 42 do CDC), não é necessário provar a má-fé subjetiva do banco; basta comprovar que a cobrança foi indevida e que não houve um engano justificável por parte da instituição financeira ao inserir um desconto sem contrato válido.
5. Passo a Passo: Como Contestar os Descontos Consignados
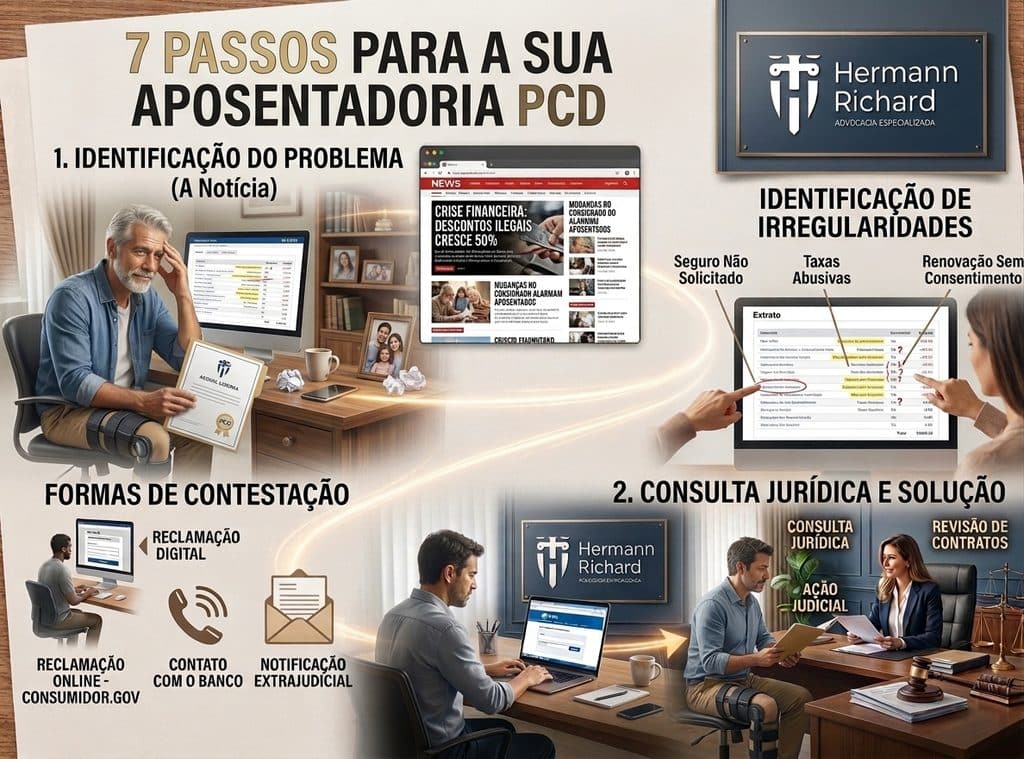
Se você identificou um desconto suspeito no seu extrato do INSS, é fundamental agir de forma organizada e estratégica.
Siga o passo a passo abaixo:
                  +----------------------------------------------+
                  | Roteiro Prático para Contestar o Consignado  |
                  +----------------------------------------------+
                                         |
         +-------------------------------+-------------------------------+
         |                               |                               |
         v                               v                               v
+------------------------+      +------------------------+      +------------------------+
| Etapa 1: Obtenção do   |      | Etapa 2: Registro no   |      | Etapa 3: Notificação e |
| Extrato do INSS e      |      | Portal Consumidor.gov  |      | Ação Judicial com      |
| Cópia do Contrato      |      | ou Banco Central       |      | Advogado Especialista  |
+------------------------+      +------------------------+      +------------------------+
Etapa 1: Emissão do Extrato de Empréstimos Consignados (HISCON)
Acesse o aplicativo ou site oficial Meu INSS (meuinss.gov.br) utilizando sua conta gov.br.
- Busque pelo serviço “Extrato de Empréstimo Consignado”;
- Baixe o documento em PDF. Nele constarão todos os contratos ativos, o nome das instituições financeiras, os valores das parcelas, a quantidade de parcelas pagas e restantes e a data de início.
Etapa 2: Solicitação do Contrato e Histórico de Crédito
Se houver desconto de um banco desconhecido:
- Entre em contato com o Serviço de Atendimento ao Consumidor (SAC) do banco em questão;
- Exija o envio imediato da cópia integral do contrato assinado, do documento de identidade utilizado na contratação e do comprovante de transferência do dinheiro para a sua conta bancária (TED ou PIX). Anote sempre o número do protocolo de atendimento;
Etapa 3: Tentativa Administrativa (Consumidor.gov.br ou Banco Central)
Registre uma reclamação formal na plataforma Consumidor.gov.br ou diretamente no site do Banco Central do Brasil (BCB).
Exija o cancelamento imediato do contrato, a cessação dos descontos em folha e a restituição dos valores descontados.
- Nota: Muitas vezes o banco ignora a via administrativa ou apresenta respostas genéricas, mas esse registro serve como prova robusta de que você tentou resolver o problema de forma amigável antes de acionar a Justiça.
Etapa 4: Ajuizamento da Ação Judicial
Caso o banco se recuse a cancelar o desconto ou não estorne os valores, o caminho mais seguro e eficaz é o ajuizamento de uma Ação Judicial Cível (com pedido de tutela antecipada / liminar).
Na ação judicial, o advogado poderá pedir ao juiz:
- Liminar de Urgência: Para que o juiz determine ao INSS a suspensão imediata dos descontos na folha de pagamento já no início do processo;
- Declaração de Inexistência de Débito: Para anular definitivamente o contrato fraudulento;
- Indenização por Danos Morais: Devido ao transtorno, à angústia e à diminuição indevida da verba alimentar (o benefício previdenciário);
- Repetição do Indébito: Devolução em dobro de tudo o que foi descontado indevidamente.
6. O Que Acontece com o Dinheiro que Caiu na Conta (Empréstimo Não Solicitado)?
Uma dúvida muito comum entre os aposentados é:
“O banco depositou um valor na minha conta sem a minha autorização, mas eu acabei gastando ou o dinheiro está parado lá. O que devo fazer?”
Se você recebeu um depósito em sua conta bancária sem ter solicitado o empréstimo:
- Não gaste o dinheiro, se possível. Mantenha-o isolado na conta;
- Caso já tenha utilizado o valor, isso não impede a contestação judicial da fraude. Os tribunais entendem que o fato de o banco depositar valores unilateralmente na conta do correntista não valida o contrato fraudulento.
- Na ação judicial, o valor recebido indevidamente é devolvido ao banco de forma corrigida ou abatido no cálculo global, sem que o aposentado perca o direito à indenização por danos morais e à anulação dos juros abusivos.
7. Perguntas Frequentes (FAQ)
1. Quanto tempo o aposentado tem para contestar um empréstimo consignado indevido?
De acordo com o Código Civil brasileiro, o prazo prescricional para questionar a validade de negócios jurídicos e contratos fraudulentos é de até 3 anos (para pretensão de reparação civil) ou imprescritível em se tratando de declaração de inexistência de negócio jurídico nulo (embora os valores retroativos de cobranças obedeçam aos prazos prescricionais legais).
Por isso, quanto antes a fraude for identificada e combatida, melhor.
2. O INSS tem culpa pelos descontos indevidos em meu benefício?
Regra geral, não.
O STJ firmou entendimento de que o INSS atua apenas como mero repassador dos descontos autorizados e cadastrados nos sistemas bancários integrados, não tendo o dever de fiscalizar a autenticidade de cada contrato firmado entre o segurado e a instituição financeira privada.
A responsabilidade civil e o dever de indenizar recaem integralmente sobre o banco que efetuou a cobrança indevida.
3. Preciso de advogado para entrar com a ação contra o banco?
Embora seja possível recorrer aos Juizados Especiais Cíveis (JEC) sem advogado para causas de até 20 salários mínimos, a complexidade das defesas bancárias, a análise de contratos digitais, a interpretação de extratos do HISCON e a formulação de pedidos de tutela antecipada exigem conhecimento técnico especializado.
Contar com um advogado especialista em Direito Cível e Previdenciário garante que seus direitos sejam defendidos com rigor e máxima eficiência.
Conclusão: Proteja o Seu Benefício e Não Aceite Prejuízos
O benefício previdenciário é uma verba de natureza alimentar, destinada à subsistência digna do trabalhador aposentado e de sua família.
Permitir que descontos fraudulentos ou abusivos corrojam a sua renda mensal é uma injustiça que encontra firme repúdio na Justiça brasileira.
Se você identificou parcelas desconhecidas no seu extrato do INSS ou foi vítima de contratos de cartão RMC maquiados como empréstimo comum, tome providências imediatas.
Garanta Seus Direitos com o Escritório Hermann Richard Advocacia Especializada
Se você está sofrendo com descontos indevidos de empréstimos consignados, cartões de crédito não solicitados ou juros abusivos no seu benefício do INSS, o escritório Hermann Richard Advocacia Especializada está preparado para defender o seu patrimônio e a sua tranquilidade.
Nossa equipe possui ampla experiência em contestações bancárias, ações revisionais e reparação de danos morais contra instituições financeiras.
Realizamos uma análise detalhada do seu extrato HISCON, conduzimos as notificações extrajudiciais e ajuizamos as ações cabíveis com pedidos de liminar para cessar os descontos imediatamente.
- Análise completa do seu extrato de benefícios do INSS (HISCON);
- Ações judiciais com pedido de liminar para suspensão imediata dos descontos;
- Cobrança de restituição em dobro e indenização por danos morais;
- Atendimento humanizado, transparente e altamente especializado.
Entre em contato com o escritório Hermann Richard Advocacia Especializada e agende uma consulta com nossos especialistas.
Defenda o seu benefício e recupere a sua paz financeira.