
O Regime do Microempreendedor Individual (MEI) foi criado em 2008 como um dos maiores instrumentos de inclusão formal e previdenciária da história do Brasil.
Ao permitir que milhões de trabalhadores autônomos se formalizassem pagando uma alíquota reduzida de tributos, o modelo garantiu não apenas a emissão de notas fiscais e o acesso a crédito, mas também o ingresso desses empreendedores na cobertura do Instituto Nacional do Seguro Social (INSS).
Contudo, o debate sobre a sustentabilidade fiscal do sistema previdenciário e o envelhecimento populacional voltou a colocar o MEI no centro das atenções técnicas e legislativas.
Estudos recentes elaborados por especialistas do setor público e acadêmico sugerem que o modelo de tributação e concessão de benefícios previdenciários aos microempreendedores poderá passar por reestruturações nos próximos anos.
Se você atua como MEI ou planeja abrir um CNPJ nessa modalidade, é fundamental compreender o que determina a regra atual, o que está sendo debatido nos bastidores e como um planejamento previdenciário adequado pode proteger o seu futuro financeiro.
Como Funciona a Aposentadoria do MEI Atualmente?
Para compreender os impactos de eventuais mudanças, o primeiro passo é dominar a legislação vigente. Atualmente, o recolhimento previdenciário do MEI é realizado de forma simplificada por meio do Documento de Arrecadação do Simples Nacional (DAS-MEI).
A Alíquota Simplificada (5%)
O valor mensal da contribuição do MEI ao INSS corresponde a 5% do salário mínimo vigente.
A esse montante, somam-se valores simbólicos relativos a impostos operacionais: R$ 1,00 de ICMS (para comércio e indústria) e/ou R$ 5,00 de ISS (para prestação de serviços).
Nota sobre o MEI Caminhoneiro: Para os transportadores autônomos de carga enquadrados na modalidade específica de MEI Caminhoneiro, a alíquota previdenciária é diferenciada, fixada em 12% do salário mínimo.
Direitos Garantidos pelo DAS Padrão
Ao manter o pagamento do DAS em dia, o microempreendedor individual assegura o direito aos seguintes benefícios do RGPS (Regime Geral de Previdência Social):
- Aposentadoria por Idade: Concedida aos homens a partir dos 65 anos e às mulheres aos 62 anos, desde que cumprida a carência mínima de 180 contribuições mensais (15 anos);
- Aposentadoria por Incapacidade Permanente (antiga aposentadoria por invalidez);
- Benefício por Incapacidade Temporária (antigo auxílio-doença);
- Salário-Maternidade (para parto, adoção ou guarda judicial);
- Pensão por Morte e Auxílio-Reclusão para os dependentes diretos.
A Limitação Fundamental do DAS Padrão
A contribuição simplificada de 5% garante a aposentadoria exclusivamente no valor de um salário mínimo.
Além disso, não dá direito à Aposentadoria por Tempo de Contribuição e nem permite acesso às regras de transição criadas pela Reforma da Previdência (Emenda Constitucional nº 103/2019) para quem deseja se aposentar antes de atingir a idade mínima.
O Mecanismo da Complementação: Como Aposentar com Valor Maior?
Muitos empreendedores ignoram o fato de que a contribuição pelo MEI não precisa ser, obrigatoriamente, o teto do seu benefício previdenciário.
Quem trabalhou anos com carteira assinada (CLT) recolhendo sobre teto alto, ou quem deseja se aposentar mais cedo, pode utilizar o mecanismo da complementação previdenciária.
Como Funciona a Guia Complementar (GPS)?
O MEI pode efetuar uma contribuição adicional de 15% sobre o valor do salário mínimo ou sobre o valor real de suas receitas (até o teto do INSS) por meio da Guia da Previdência Social (GPS), sob o código de arrecadação 1910.
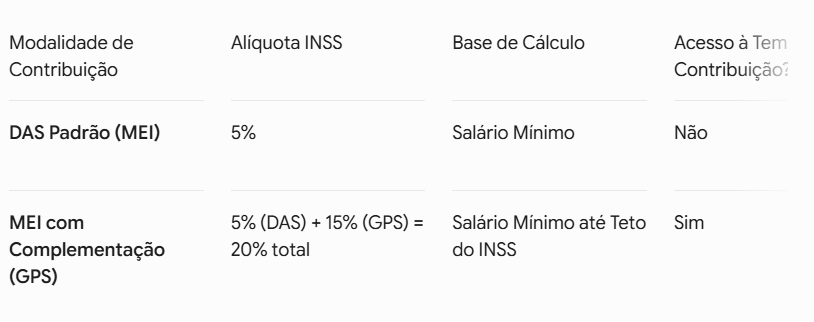
Essa complementação converte a natureza do recolhimento, equiparando o MEI ao contribuinte individual autônomo comum.
Com isso, o tempo de MEI passa a somar com os anos de registro em carteira anterior, permitindo buscar aposentadorias de maior valor ou atingir os requisitos de idade e tempo antes do previsto.
O Que Pode Mudar? As Novas Regras e Propostas em Debate
Debates promovidos por especialistas em finanças públicas e previdência a exemplo de estudos publicados por centros de pesquisa econômica voltaram a discutir a sustentabilidade do modelo previdenciário do MEI.
É essencial esclarecer: não há, até o momento, nenhuma lei aprovada ou Proposta de Emenda à Constituição (PEC) em votação iminente que altere imediatamente as regras do MEI.
O que existe são análises técnicas apresentadas ao debate público sobre o futuro da Seguridade Social no Brasil.
Dentre as principais propostas e pontos de atenção discutidos pelos especialistas, destacam-se:
1. Majoração da Alíquota do INSS de 5% para 11%
A principal medida em discussão sugere o aumento da taxa de contribuição previdenciária do MEI dos atuais 5% para 11% do salário mínimo.
- Argumento dos especialistas: Quando o MEI foi criado em 2008, a alíquota original previa um recolhimento proporcionalmente superior ao atual. Os analistas argumentam que o subsidiarismo excessivo gera um déficit estrutural nas contas do RGPS, exigindo uma readequação gradual para garantir o pagamento de benefícios futuros;
- Impacto no MEI: O custo fixo mensal do DAS seria reajustado, exigindo maior planejamento do fluxo de caixa do microempreendedor.
2. Elevação Gradual da Idade Mínima
Outra frente de estudos propõe a criação de mecanismos que acompanhem a evolução da expectativa de vida da população brasileira, reajustando a idade mínima de aposentadoria.
- A idade mínima atual (62 anos para mulheres e 65 para homens) poderia ser submetida a um gatilho progressivo, com projeções de teto em até 67 anos de idade no longo prazo.
3. Revisão do Cálculo do Benefício e Período de Carência
Estuda-se também a possibilidade de exigir prazos de contribuição maiores para a concessão da aposentadoria por idade integral, além de ajustes nas fórmulas que calculam a média das contribuições, evitando distorções no sistema arrecadatório.
REGIME ATUAL (Vigente em 2026)
├── Alíquota INSS no DAS: 5%;
├── Idade: 62 anos (M) / 65 anos (H);
└── Benefício: 1 Salário Mínimo (Sem complementação).

PROPOSTAS EM DEBATE (Estudos Acadêmicos/Técnicos)
├── Elevação da alíquota para 11%;
├── Ajuste progressivo da idade mínima (até 67 anos);
└── Reorganização do financiamento e regras de carência.
Por Que o Microempreendedor Deve Ficar Atento Desde Já?
A experiência trazida pela Reforma da Previdência de 2019 provou um fato incontestável: quem se planeja antes das mudanças legislativas protege o seu direito adquirido e garante as melhores regras de transição.
Se o governo federal ou o Congresso Nacional decidirem avançar com alterações na legislação do MEI nos próximos anos, os contribuintes que já estiverem com sua vida previdenciária organizada terão vantagens expressivas:
- Direito Adquirido: Se você preencher os requisitos de concessão da aposentadoria antes da entrada em vigor de qualquer nova lei, seu direito está blindado pela Constituição;
- Enquadramento em Regras de Transição Favoráveis: Quem já contribui regularmente sob as normas vigentes assegura o direito de ingressar em pedágios ou tabelas progressivas de transição menos onerosas;
- Regularização de Períodos Retroativos: Meses ou anos em que o MEI deixou de pagar a guia DAS em dia não contam para o tempo de carência até que sejam devidamente quitados e reconhecidos pelo INSS.
Os Erros Mais Comuns do MEI ao Pensar na Aposentadoria
Ao longo dos anos, milhares de microempreendedores perdem dinheiro ou têm seus pedidos de aposentadoria indeferidos pelo INSS devido a equívocos simples na gestão de suas contribuições.
Veja os principais riscos a evitar:
Erro 1: Acreditar que Pagar o DAS Atrasado Gera Carência Automática
O INSS diferencia tempo de contribuição de carência. Pagamentos do DAS efetuados com atraso nem sempre são computados automaticamente para fins de carência (os 180 meses necessários para aposentar).
Se você pagou guias em atraso sem a devida orientação, esse tempo pode ser ignorado pelo sistema.
Erro 2: Ignorar o Histórico de Trabalho Anterior no Regime CLT
Muitas pessoas trabalham 10 ou 15 anos com carteira assinada, abrem um MEI e passam a pagar apenas os 5% do DAS.
Ao atingir a idade de se aposentar, descobrem que o valor do benefício será reduzido ao piso nacional (salário mínimo), “jogando fora” a média alta dos salários do passado por falta de complementação.
Erro 3: Não Acompanhar o CNIS (Extrato Previdenciário)
O Cadastro Nacional de Informações Sociais (CNIS) é o documento oficial que o INSS utiliza para conceder benefícios. É comum haver divergências entre o pagamento efetivado pelo DAS e o registro no CNIS devido a falhas de comunicação bancária, CNPJs baixados com pendências ou erro nos dados cadastrais.
A Importância do Planejamento Previdenciário para o MEI
Diante da complexidade do sistema brasileiro e do cenário de possíveis mudanças regulatórias, o Planejamento Previdenciário tornou-se um estudo indispensável para o trabalhador autônomo.
Trata-se de uma análise jurídica e financeira detalhada do histórico de vida do contribuinte, que responde a perguntas fundamentais:
- Vale a pena no meu caso fazer a complementação de 15% via GPS?
- Qual será o valor exato da minha aposentadoria se eu mantiver a contribuição atual até a idade limite?
- Tenho períodos não contabilizados no INSS (trabalho rural, serviço militar, período insalubre, processos trabalhistas antigos)?
- Qual é a data exata em que poderei dar entrada no meu pedido com o maior valor possível?
O planejamento previdenciário elimina o “achismo” e substitui a incerteza por simulações matemáticas precisas, evitando que o empreendedor invista dinheiro em guias desnecessárias ou deixe de receber um benefício substancialmente maior.
Perguntas Frequentes (FAQ)
1. O MEI pode se aposentar por tempo de contribuição?
Não apenas com o DAS padrão de 5%. Para ter acesso à aposentadoria por tempo de contribuição ou às suas regras de transição, o MEI precisa realizar a complementação de 15% por meio da GPS (código 1910).
2. Se as novas regras para o MEI forem aprovadas, quem já é MEI perde o que pagou?
Não. A legislação brasileira respeita o princípio da irretroatividade da lei para prejudicar o contribuinte e o direito adquirido.
Caso haja aumento na alíquota ou na idade, haverá regras de transição para quem já faz parte do sistema.
3. Como consultar o tempo que já tenho pago como MEI?
A consulta é feita pelo portal ou aplicativo Meu INSS, acessando o extrato do CNIS (Extrato de Contribuição).
É recomendado conferir se todas as guias do DAS pagas constam com a situação “Quitado” no sistema.
4. Tenho débitos no DAS. Posso parcelar e usar esse tempo para a aposentadoria?
Sim, o parcelamento do DAS é permitido pela Receita Federal.
No entanto, para fins de carência no INSS, as parcelas só contam à medida que são efetivamente pagas, devendo ser analisado como foi feito o recolhimento original.
Proteja Seu Futuro e Garanta Seus Direitos com Especialistas
Aposentadoria não é um evento que deve ser pensado apenas ao atingir a melhor idade; é um processo de construção contínua. As discussões sobre novas regras para o MEI deixam claro que o cenário previdenciário exige atenção constante e estratégia inteligente.
Tomar decisões sem orientação técnica como pagar guias complementares sem necessidade ou deixar de regularizar períodos do passado pode resultar em prejuízos financeiros significativos ou atrasos de anos no recebimento do seu benefício.
Se você é microempreendedor individual, tem dúvidas sobre como estão suas contribuições no INSS ou deseja entender se a complementação vale a pena para o seu perfil, consulte uma equipe jurídica especializada em Direito Previdenciário.
Conheça o escritório Hermann Richard Advogados Associados
O escritório Hermann Richard Advogados Associados conta com uma equipe altamente qualificada e especializada em Direito Previdenciário e Planejamento para Microempreendedores e Autônomos.
Nossos profissionais atuam de forma preventiva e combativa para auditar seu CNIS, identificar inconsistências, realizar cálculos de viabilidade financeira e desenhar o melhor caminho para a sua aposentadoria.
Não deixe seu futuro à mercê das incertezas legislativas.
Entre em contato com o escritório Hermann Richard Advogados Associados e agende uma consulta com nossos especialistas em Previdência.