
Entenda o Teto Previdenciário e Saiba Como Recuperar Valores
A rotina de um profissional de medicina é sabidamente intensa.
Diante de jornadas divididas entre hospitais, clínicas, prontos-socorros e unidades de pronto atendimento, uma configuração contratual se destaca como regra, e não exceção: o multiemprego.
Nesse cenário de múltiplos plantões e cargos, surge uma dúvida jurídica e financeira crucial: o médico CLT com dois ou mais vínculos paga INSS duas vezes?
A resposta direta é sim, a grande maioria dos médicos que acumula vínculos de emprego sofre descontos em duplicidade de forma indevida. Compreender o mecanismo técnico e os limites legais desse desconto é o primeiro passo para estancar esse ralo financeiro e reaver milhares de reais pagos a maior aos cofres públicos.
Abaixo, apresentamos uma análise jurídica detalhada sobre o funcionamento do teto previdenciário, como ocorre a bitributação oculta, os caminhos legais para cessar a cobrança abusiva na folha de pagamento e o passo a passo para buscar a restituição retroativa com o suporte especializado do escritório Hermann Richard Advogados Associados.
📌 Sumário do Artigo
- 1. A Realidade do Médico com Múltiplos Vínculos CLT
- 2. O Funcionamento Técnico do Teto do INSS
- 3. Como Ocorre o Desconto Duplo na Rotina Médica
- 4. Consequências Previdenciárias: O Mito da “Superaposentadoria”
- 5. Como Bloquear Novos Descontos Excessivos em Folha
- 6. O Direito à Restituição dos Valores dos Últimos 5 Anos
- 7. A Importância do Suporte Jurídico Especializado
- 8. Proteja Seu Patrimônio com Quem Entende do Assunto
A Realidade do Médico com Múltiplos Vínculos CLT
A medicina é uma das poucas profissões em que o acúmulo de cargos não apenas é permitido pela Constituição Federal (em condições específicas de compatibilidade de horários), mas constitui a própria dinâmica de mercado. Um médico pode atuar no período matutino como funcionário contratado de um hospital privado sob o regime da CLT (Consolidação das Leis do Trabalho) e, à noite ou nos finais de semana, assumir plantões em outra instituição de saúde, também via carteira assinada.
O grande problema nasce no processamento dessas folhas de pagamento, cada uma dessas instituições opera de forma isolada e estanque.
O departamento de Recursos Humanos (RH) do Hospital A não se comunica de forma automática ou sistêmica com o departamento de pessoal do Hospital B.
O resultado prático dessa falta de integração corporativa é o recolhimento redundante, cego e automatizado de tributos, penalizando diretamente o contracheque do profissional de saúde.
O Funcionamento Técnico do Teto do INSS
Para entender onde reside a ilegalidade do duplo desconto, é fundamental compreender a regra de ouro da Previdência Social no Brasil: o Teto Previdenciário.
O teto do INSS estabelece o valor máximo mensal sobre o qual pode incidir a alíquota de contribuição previdenciária do trabalhador, sendo simultaneamente o valor limite para a concessão de qualquer benefício pago pelo regime, como aposentadorias, auxílios-doença ou pensões.
Nenhum cidadão brasileiro que se aposente pelo Regime Geral de Previdência Social (RGPS) receberá um centavo a mais do que o teto estabelecido em lei para o respectivo ano.
Consequentemente, por uma questão de equilíbrio e equidade tributária, ninguém é obrigado a contribuir financeiramente com alíquotas incidentes sobre valores que ultrapassem esse patmano.
A Tabela Progressiva de Alíquotas
As alíquotas aplicadas sobre o salário de contribuição dos trabalhadores sob o regime CLT são progressivas e calculadas por faixas salariais sucessivas.
A tabela vigente organiza o desconto da seguinte forma:
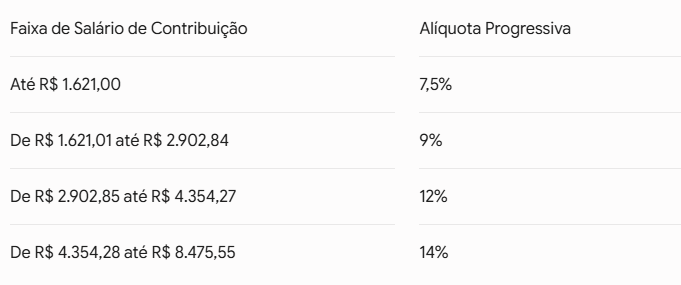
O limite máximo de desconto mensal retido na fonte do trabalhador fica integralmente travado no teto. Qualquer remuneração que ultrapasse a barreira da última faixa salarial deve ficar inteiramente imune à incidência da alíquota do INSS.
Como Ocorre o Desconto Duplo na Rotina Médica
Para ilustrar de forma inequívoca o prejuízo financeiro causado pela falta de sincronia entre as fontes pagadoras, analisemos um caso prático estruturado sobre a realidade salarial da medicina.
Imagine o caso do Dr. Marcos, um médico que acumula dois empregos sob o regime CLT:
- Vínculo no Hospital A: Remuneração mensal de R$ 7.000,00;
- Vínculo no Hospital B: Remuneração mensal de R$ 6.500,00.
O Processamento Isolado das Fontes
Como o salário do Dr. Marcos no Hospital A (R$ 7.000,00) está abaixo do teto nacional, o RH aplicará as alíquotas progressivas normais sobre o valor integral da remuneração, retendo o INSS diretamente no contracheque.
Do outro lado da cidade, o RH do Hospital B analisa o salário de R$ 6.500,00.
Como este montante, de forma isolada, também não supera o teto previdenciário de forma individual, o setor pessoal efetua um segundo desconto previdenciário integral na folha de pagamento do Dr. Marcos.
O Diagnóstico do Erro Fiscal
Somando as duas fontes de renda, a remuneração mensal real do Dr. Marcos atinge o montante de R$ 13.500,00. No entanto, a lei determina que a base de cálculo máxima para a incidência do INSS deve ser limitada estritamente ao teto.
A parcela salarial de R$ 5.024,45 que superou o limite legal sofreu uma incidência fiscal abusiva e redundante. O Dr. Marcos acabou pagando ao Estado um valor expressivo que não resultará em nenhum tipo de acréscimo em sua proteção previdenciária, tratando-se de um puro confisco patrimonial por vias burocráticas.
Consequências Previdenciárias: O Mito da “Superaposentadoria”
Muitos profissionais mantêm o recolhimento em duplicidade por anos a fio por acreditarem, erroneamente, que a entrega de mais dinheiro ao caixa da Previdência Social garantirá um benefício de aposentadoria proporcionalmente maior ou mais robusto no futuro.
Isso é um mito jurídico perigoso.
As regras de cálculo consolidadas pela legislação previdenciária deixam claro que o valor da aposentadoria se limitará estritamente ao teto do INSS.
Contribuir acima do teto através de múltiplos vínculos não gera:
- Aumento do valor mensal do benefício de aposentadoria;
- Aceleração do tempo de contribuição necessário para requerer o benefício;
- Majoração de valores decorrentes de afastamentos por auxílio-acidente ou auxílio-doença.
Todo valor vertido aos cofres do INSS que ultrapasse a linha do teto do salário de contribuição transforma-se em enriquecimento sem causa por parte da Administração Pública, gerando para o médico o direito imediato de exigir a devolução e a regularização das folhas de pagamento futuras.
Como Bloquear Novos Descontos Excessivos em Folha
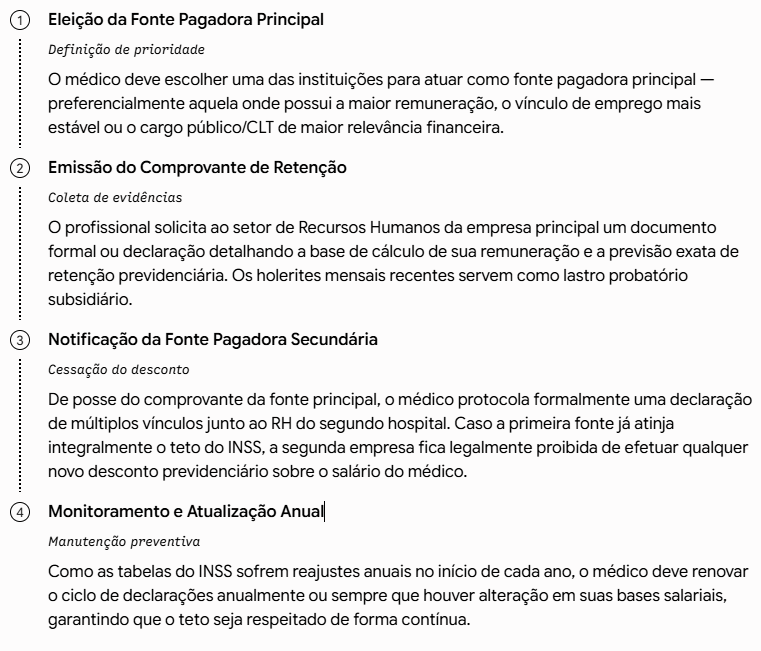
O ordenamento jurídico brasileiro imputa ao próprio trabalhador o dever de comunicar suas fontes pagadoras sobre a ocorrência de múltiplos vínculos, visando frear os descontos automáticos abusivos.
O procedimento para ajustar a retenção na fonte envolve etapas administrativas coordenadas:
O Direito à Restituição dos Valores dos Últimos 5 Anos
Se você constatou que vem sofrendo descontos acumulados acima do teto previdenciário nos últimos meses ou anos, saiba que esse dinheiro não está perdido.
A legislação tributária nacional e a jurisprudência pacificada dos Tribunais Federais asseguram ao contribuinte o direito de reaver integralmente o indébito.
O prazo prescricional para buscar essa recuperação financeira é de 5 anos (60 meses), contados retroativamente a partir da data atual.
Valores recolhidos em duplicidade antes desse período histórico são consumidos pela prescrição e não podem mais ser recuperados.
Correção Monetária pela Taxa SELIC
Um ponto altamente vantajoso para o médico é que todo o montante acumulado a ser devolvido não sofrerá desvalorização inflacionária.
A legislação determina que a restituição de indébitos tributários e previdenciários deve ser integralmente corrigida com base na taxa SELIC, calculada desde a data em que cada desconto indevido ocorreu na folha de pagamento até o dia do efetivo depósito na conta bancária do profissional.
Em auditorias promovidas para profissionais da medicina com longa jornada de múltiplos plantões, o montante acumulado corrigido atinge frequentemente somas que variam entre R$ 10.000,00 e R$ 40.000,00, representando um reforço de caixa legítimo e de direito para o médico.
A Importância do Suporte Jurídico Especializado
A recuperação de créditos previdenciários e tributários exige rigor técnico no cruzamento de dados e na fundamentação jurídica das petições.
O processo de solicitação envolve analisar minuciosamente o CNIS (Cadastro Nacional de Informações Sociais) e processar pedidos via sistema PER/DCOMP (Pedido de Restituição, Ressarcimento ou Reembolso e Declaração de Compensação) perante a Receita Federal do Brasil.
Erros no preenchimento das planilhas de cálculo ou inconsistências na identificação das fontes pagadoras provocam a rejeição sumária do pedido administrativo, estendendo o prejuízo do profissional.
O escritório Hermann Richard Advogados Associados conta com uma equipe altamente especializada em Direito Previdenciário, preparada para gerenciar todo o processo de auditoria, bloqueio de descontos futuros e repetição do indébito.
O escritório atua de ponta a ponta:
- Auditoria Completa: Análise minuciosa de todos os holerites, contratos de trabalho e do extrato CNIS do médico nos últimos 5 anos;
- Cálculo de Precisão: Elaboração de planilhas financeiras com a exclusão das bases redundantes e aplicação exata da correção pela taxa SELIC;
- Segurança Administrativa e Judicial: Condução dos trâmites perante os órgãos federais competentes, minimizando riscos de malha fina fiscal e garantindo agilidade no recebimento dos valores.
Não permita que a complexidade burocrática do sistema tributário continue confiscando os frutos do seu esforço nos plantões e hospitais.
Proteja Seu Patrimônio com Quem Entende do Assunto
Identificou que a soma dos seus salários sob regime CLT ultrapassa o teto previdenciário e que os hospitais continuam descontando o INSS de forma isolada?
Mude essa realidade agora mesmo!
Entre em contato com a equipe de especialistas da Hermann Richard Advogados Associados.
Nossos profissionais estão prontos para analisar o seu histórico de contribuições, desenhar a estratégia ideal de interrupção dos descontos abusivos e conduzir a recuperação segura de todos os valores pagos indevidamente nos últimos 5 anos.